


Meliá Hotels International presentó ayer sus resultados correspondientes a los nueve primeros meses del año, tras un tercer trimestre que vuelve a confirmar la solidez del negocio nacional e internacional de Meliá en un entorno global que mantiene ciertos retos, como el estancamiento del conflicto en Oriente Medio y su impacto en los costes energéticos y la inflación, la creciente conflictividad social y migratoria en Europa, o de forma especial, la conjunción de factores que, como las alertas de seguridad, el sargazo agravado esta temporada por la corriente de El Niño, y los desfavorables tipos de cambio continúan mermando el desempeño de México. Frente a estos retos, la alta diversificación de la Compañía le permitió capitalizar la positiva evolución en otros grandes destinos como la República Dominicana y, sobre todo, la robustez de la demanda de los principales mercados emisores hacia España en su temporada más alta de los últimos años. Asimismo, la presencia del grupo en las ciudades con un mayor componente de ocio y su fortaleza en segmentos como el corporativo o el de grupos, congresos y convenciones (MICE), le permitieron beneficiarse de la fuerte demanda de eventos como la Fórmula1 o los grandes conciertos en Madrid, así como de la temporada de congresos anticipada.
Los ingresos sin plusvalías en el tercer trimestre estanco fueron de 659,6 millones de euros, +7,7 % respecto al mismo periodo del año anterior), y si consideramos los primeros nueve meses del año, los ingresos ascendieron hasta los 1.707 millones de euros, (+7,3 %), gracias a un desempeño globalmente positivo y a pesar del cierre temporal por reposicionamiento de un hotel tan importante como el Gran Meliá Don Pepe. La positiva evolución se refleja en el RevPAR global (Ingreso Medio por Habitación) que se incrementó en el tercer trimestre en un destacado +25,9 % y un +16,5 % en el acumulado a nueve meses, acusando el cambio de perímetro resultante del cese de operaciones en Cuba. Si se excluye dicho efecto, el incremento del RevPAR global en moneda constante habría sido del +7,5 % en el tercer trimestre, y de +7,6 % en los nueve primeros meses, en línea o ligeramente por encima de las estimaciones, gracias a una mejora equilibrada de los precios y la ocupación.
El resultado consolidado del tercer trimestre estanco (89,4 millones de euros) está en línea con el obtenido el ejercicio anterior (+0,2 %), si bien el resultado acumulado a nueve meses (93,5 millones de euros, un -47,4 % respecto al ejercicio 2025) se ve condicionado por el impacto de las “actividades interrumpidas” tras la salida de Cuba, que como se reportó en el mes de julio ascendieron a -79,8 millones de euros. Por su parte, el Ebitda sin plusvalías del tercer trimestre fue de 198,3 millones de euros, un 4,1 % superior al del mismo periodo de 2025, a pesar del efecto negativo de la reciente reapertura de Paradisus Cancún y de las reformas en el Gran Meliá Don Pepe (cuyo impacto conjunto se cifra en -5,8 millones de euros), así como del impacto de -3,1 millones de euros reflejado en el Ebitda por el cambio de alquiler a gestión del Hotel Innside Nueva York). En los nueve primeros meses, el Ebitda sin plusvalías ascendió a 443 millones de euros, (+3,2 % respecto al mismo periodo de 2025).
La compañía continúa capitalizando su fortaleza digital y su capacidad de personalización de la experiencia del cliente ante la creciente tendencia de consumo en los canales directos, de forma que su canal B2C Melia.com incrementó sus ventas en un +21 % respecto al año anterior, la app Meliá en un +27 %, y su plataforma B2B, MeliáPro, en un +20 %. Globalmente, los canales directos o “venta centralizada” del grupo representan ya el 48,4 % de las ventas totales. La compañía se mantiene también líder en Reputación ante la Inteligencia Artificial, según el Monitor de Reputación Algorítmica que mide la reputación construida y recomendada por la inteligencia artificial, algo crecientemente determinante en la elección de consumidores e inversores.
Para Gabriel Escarrer Jaume, presidente y consejero delegado, “la evolución de Meliá durante los primeros nueve meses del año confirma la fortaleza de nuestro negocio y el acierto de la transformación estratégica emprendida por la compañía. Hemos cerrado una positiva temporada de verano, con una demanda sólida tanto nacional como internacional y con los destinos españoles liderando nuevamente el crecimiento, mientras que el comportamiento de las reservas anticipa un último trimestre igualmente favorable, con un incremento estimado del RevPAR de un dígito alto en el ejercicio».
En cuanto a la expansión, Meliá continúa avanzando en su estrategia de crecimiento, y mantiene el objetivo de firmar un mínimo de 40 nuevos hoteles en 2026, que representarán más de 8.400 habitaciones, con 24 aperturas previstas dentro del año que añadirán más de 3.300 habitaciones al portafolio operativo. Esta evolución ya se refleja en los resultados del tercer trimestre, habiéndose firmado hasta la fecha 20 nuevos hoteles que incorporan cerca de 4.500 habitaciones al pipeline, y 17 hoteles abiertos hasta la fecha.
Entre las firmas del año destaca Paradisus Miches, que amplía la apuesta de la marca por el lujo vacacional en República Dominicana. The Meliá Collection continúa su expansión con proyectos en Valle de Uco (Argentina), Roma y Corfú, destinos de alto valor para el segmento premium. En el segmento urbano, Innside México Roma Norte consolida el crecimiento de la marca en uno de los mercados más dinámicos de Latinoamérica, y Meliá Hotels & Resorts debuta en Túnez con la firma de Meliá Mahdia. En cuanto a las aperturas, Hotel Cusco La Paccha refuerza la presencia de Meliá en Perú, y Holiday World Resort afianza su liderazgo en el segmento vacacional español. Por su parte, Meliá Aurea Nha Trang impulsa el crecimiento de la compañía en Vietnam. En Italia, The Meliá Collection Residenza Cardinale se suma a la oferta de lujo urbano de la compañía en Milán, donde ya operan Gran Meliá y ME by Meliá.
Paralelamente, en el ámbito de la gestión de capital, la compañía continúa evaluando oportunidades para monetizar determinados activos no estratégicos y de menor rentabilidad mediante desinversiones, acuerdos con socios y estructuras de propiedad alternativas, con el fin de mejorar la eficiencia en la asignación de capital, la generación de flujo de caja libre y el retorno para los accionistas.
Con vistas al último trimestre del año, la compañia mantiene una saludable posición de la demanda registrada On The Books, que supera en doble dígito la registrada en el año anterior para el mismo periodo. La demanda del segmento de mayor anticipación como el MICE continúa mostrando fortaleza, con un 11,8 % más de eventos programados para el año 2027 que los registrados para 2026 en la misma fecha del año anterior (+2.300 eventos). Por lo que respecta a la evolución prevista para el RevPAR, la expectativa sigue siendo de un dígito alto, y en cuanto al EBITDA, las estimaciones iniciales podrían verse ligeramente moderadas debido a los efectos ya mencionados de la evolución negativa en México (aunque parcialmente compensada por la evolución en España) y el reflejo en Ebitda del paso de Innside New York de arrendamiento a gestión. Dichos efectos extraordinarios deben analizarse separadamente del desempeño subyacente de la Compañía.
ESPAÑA:

Los hoteles vacacionales del grupo mantuvieron una sólida evolución durante el trimestre, apoyados en una robusta demanda de nuestros principales mercados emisores y en la creciente contribución de los canales directos y del Club Circle by Meliá, y ello a pesar del cierre temporal de uno de los activos con mayor contribución durante la temporada de verano, el Gran Meliá Don Pepe, que reabrirá a final de año con una propuesta renovada y aún más exclusiva. Destacable desempeño de las Islas Baleares y especialmente Menorca con mejoras tanto en tarifa como en ocupación y con un significativo incremento de los mercados español, del Reino Unido y de los Estados Unidos. En general, los resultados demuestran una vez más el mejor desempeño de las habitaciones superiores y con atributos diferenciales.
En cuanto a las perspectivas para los hoteles vacacionales, las Islas Canarias se preparan para un cierre del año en positivo y superando los niveles del año anterior, destacando el desempeño de la isla de La Palma. El resto de destinos de costa mantienen también una perspectiva favorable para el cuarto trimestre, apoyada en una combinación equilibrada de demanda de ocio y de congresos (MICE) que continua impulsando los niveles de ocupación y rentabilidad.
La evolución en los hoteles urbanos ha sido positiva incluso durante el verano, temporada normalmente más favorable para los destinos vacacionales. En este caso, el buen desempeño estuvo impulsado por las inversiones en mejora de producto y reposicionamiento, las nuevas aperturas y la consolidación de hoteles recientemente abiertos y en fase de ramp-up o rodaje, y la fortaleza que mantiene la ciudad de Madrid, apoyada además este año por la Formula 1 y los grandes conciertos, así como por una positiva temporada grupal y de congresos.
Los segmentos de mayor crecimiento fueron el corporativo y el de cliente directo, apoyados por la evolución de los precios y la contribución de agencias especializadas y consorcios de lujo. Para estos hoteles, las perspectivas para el último tramo de 2026 apuntan a una mejora de tarifas con una mejora y optimización del mix comercial hacia segmentos de mayor valor. Favorable evolución de Madrid y Barcelona con grandes eventos y con un calendario de festivos y temporada navideña que auguran un volumen relevante de reservas de ocio, y con ciudades como Bilbao y Sevilla beneficiándose de la tracción del segmento MICE y Corporativo.
EMEA:
Alemania registró un desempeño en línea con las expectativas, apoyada por un dinámico calendario de congresos, ferias comerciales y eventos durante el trimestre, más internacionales y enfocados a la industria en Frankfurt, y vinculados al ocio y los grupos, en Munich, destacando la tradicional Oktoberfest. Estos eventos concentran la demanda y repercuten positivamente al optimizar los niveles de ocupación y favorecer una mejora de tarifas.
Con vistas al cuarto trimestre, las previsiones apuntan a un crecimiento más moderado debido a la comparación con el ejercicio anterior, que acogió varios macroeventos, un impacto especialmente acusado en ciudades como Frankfurt y Dusseldorf, y en menor medida en ciudades mas focalizadas al segmento de ocio, como Munich y Hamburgo.
En cuanto a Francia, Paris registró una ligeramente menor actividad respecto al año anterior, fundada en una demanda más débil de los mercados de larga distancia y por la menor celebración de congresos, si bien la demanda remonta hacia el final del tercer trimestre gracias a la actividad corporativa y de eventos y ferias en Paris. Las previsiones para el cierre del año se mantienen estables, gracias principalmente a los niveles de ocupación mantenidos, ya que el peso de algunos mercados emisores aplica presión en el lado de las tarifas. Aunque ninguno de los hoteles de Meliá se ha visto directamente afectado ni en sus instalaciones ni en la actividad comercial, es posible que los disturbios en París afecten a corto plazo a las tendencias de la demanda, por lo que la Compañía ha redoblado la seguridad y las medidas preventivas ante un eventual impacto.
Italia se beneficia del sólido desempeño en Milán que tuvo una relevante actividad de congresos y grupos, si bien en Roma la demanda fue mas moderada, sobre todo desde mercados de larga distancia; el Gran Melia Villaa Agrippina, sin embargo, mantuvo una evolución por encima del mercado gracias a su fuerte posicionamiento en el segmento de lujo y su evolución tarifaria. Con vistas al último tramo del ejercicio, Milán continúa evolucionando especialmente bien, impulsada por el fuerte desempeño de los segmentos MICE y corporativo, y Roma sigue registrando un desempeño positivo gracias a la demanda de eventos y a los canales directos y las agencias.
Por lo que respecta al Reino Unido, el tercer trimestre fue favorable gracias a la fortaleza que mantiene Londres tanto en ocupación como de mejora de las tarifas, y especialmente el dinamismo que muestran los segmentos corporativo, MICE y de cliente directo, con una notoria recuperación en el segmento de grupos. Por su parte, los hoteles del norte de Inglaterra registraron una evolución más moderada debido a la menor contribución de eventos frente al año anterior. Las estimaciones para el cuarto trimestre se mantienen también positiva, sustentadas por la fortaleza de los segmentos MICE y de cliente directo. Si bien el trimestre ha comenzado registrando una fuerte demanda y los hoteles del grupo reflejan una sólida demanda y una efectiva gestión comercial, el desempeño hacia el final del año dependerá de las reservas de último minuto y del entorno geopolítico internacional.
AMÉRICA:
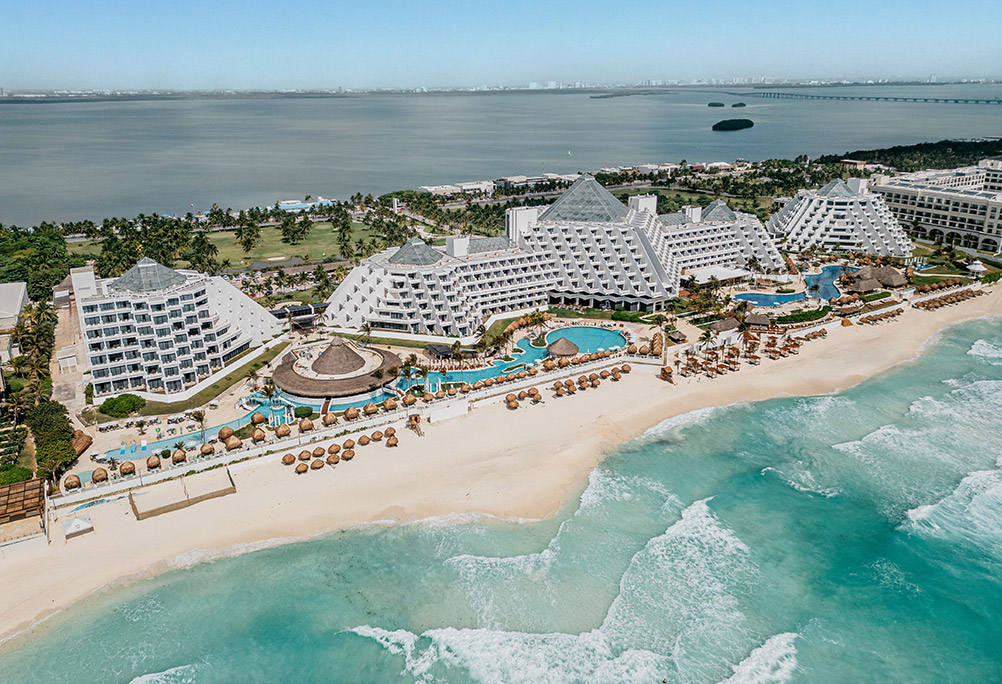
México, donde la compañía acaba de incrementar el inventario de habitaciones gracias a la reapertura del renovado Paradisus Cancún, mostró signos de recuperación y una positiva evolución del segmento MICE especialmente en el hotel Paradisus Los Cabos. A pesar de ello, el contexto continúa presentando retos debido a los eventos relacionados con la seguridad y al impacto puntual de la Corriente de El Niño en la proliferación del alga sargazo, que propiciaron que una parte de la demanda se redireccionase a otros destinos de la región. Para el cuarto trimestre, México mantiene sus expectativas de crecimiento de la mano de los progresos del Paradisus Cancún en su ramp-up, y de la mayor resiliencia del segmento MICE, junto a la combinación de clientela internacional y doméstica, junto al esperado hito que representará en la zona la apertura del ZEL Cozumel.
En la República Dominicana el tercer trimestre mantuvo la sólida tendencia ya observada durante el primer semestre del año con una mejora significativa de la ocupación liderada por la fuerte demanda del Reino Unido, Estados Unidos, Canadá y Alemania. Por segmentos destacaron la turoperación junto a la creciente contribución del corporativo y el de congresos o MICE permitiendo el incremento de los ingresos registrado en el periodo. Meliá Punta Cana Beach y Paradisus Grand Cana siguieron liderando el desempeño en la región.
Para el cierre del año se prevé mantener el desempeño en línea con las tendencias observadas hasta ahora, esperando mejoras en todos los segmentos. La estabilización y la finalización del rodaje del conjunto de hoteles del portafolio ha favorecido el resultado en el país, que viene absorbiendo a su vez una parte de la demanda derivada de México tras las alertas de seguridad producidas.
En Estados Unidos, Nueva York evolucionó muy positivamente apoyado por la acogida de algunos de los encuentros del Mundial de fútbol, que se sumó a la demanda movilizada por la Asamblea General de las Naciones Unidas en septiembre. El Meliá Orlando mantuvo una operación mas estable pese a la temporada más “valle”, logrando una mejora de las tarifas debido a la mayor contribución de grupos. Las previsiones para el cuarto trimestre son positivas en Nueva York, toda vez que se aproxima la temporada más alta de la ciudad, con una demanda comprimida en torno a los viajes corporativos y algunos grandes eventos como el Comic Con. El hotel Innside New York se ha posicionado como el líder de su set competitivo, gracias a una estrategia comercial orientada hacia un cliente directo de mayor valor añadido que le ha permitido mejorar sus tarifas. En Orlando las estimaciones apuntan a mantener la tendencia actual, con algún impacto positivo generado por los periodos de mayor demanda como Halloween, Acción de Gracias y la Navidad.
ASIA:

La actividad en China durante el tercer trimestre estuvo por debajo de los niveles registrados el año anterior, afectada por una demanda doméstica mas débil de lo esperado y por las desfavorables condiciones meteorológicas en algunos destinos durante el verano. En este contexto, la demanda se siguió apoyando en las agencias on line (OTA’s) y en el cliente directo, mientras los segmentos corporativo y MICE tuvieron una contribución más moderada. Con vistas al cuarto trimestre existe una limitada visibilidad, debido a una cautela generalizada en el país que modera la demanda doméstica y corporativa y resulta en una reducción del número y dimensión de los grupos, eventos, y reuniones de negocios, afectando también a las previsiones de incremento de la actividad que deberían acompañar a las vacaciones de final del año.
Por lo que respecta al Sudeste Asiático, el trimestre registró un desempeño positivo, impulsado por la fuerte demanda internacional procedente de Europa, Corea del Sur y Australia, junto con una solida demanda doméstica. Vietnam destacó gracias a su mejorada conectividad aérea y al crecimiento del tráfico de pasajeros, mientras Paradisus Bali siguió contribuyendo notablemente al crecimiento de la región, a medida que avanza en su rodaje y consolidación después de su proceso de rebranding y reposicionamiento el año pasado. En la región se confirma también el crecimiento que viene experimentando, año tras año, el segmento de cliente directo, aunque la turoperación sigue liderando la contribución por segmentos. Por lo que respecta al final del ejercicio, las previsiones se mantienen favorables, especialmente tras el reposicionamiento del Paradisus Bali y la buena acogida de este en la región. La demanda internacional asociada a la temporada de invierno y a las vacaciones de fin de año seguirá sosteniendo, junto con la amplia y diversificada base de mercados emisores al destino, el buen desempeño de la región.
Más noticias relacionadas con Meliá aquí